グローバルビジネスを展開する企業の皆様、毎回の輸出入で「関税コスト」が重荷になっていませんせんか?
経済連携協定(EPA)を賢く活用すれば、関税をゼロに、あるいは大幅に削減できる可能性があります。
しかし、EPAは「ただ申請すれば安くなる」という魔法の制度ではありません。
今回は通関のプロの視点から、EPAで確実に関税を削減するコツと、実務で絶対に避けるべき注意点を徹底解説します。

EPA活用で関税を削減する3つのコツ
EPAの恩恵を100%受けるためには、事前のロジスティクス設計が命です。ポイントは以下の3点に集約されます。
1. 正しい「HSコード」の確定
関税率を決める世界共通の品目分類番号(HSコード)の特定がすべてのスタートラインです。
- 国による解釈の違いに注意:日本と相手国でHSコードの認識がズレると、協定税率が適用されません。
- 事前教示制度の活用:不安な場合は、事前に税関の「事前教示制度」を使い、公式な見解を得ておくのが最も確実です。
2. 自社に最適な「協定」の選択(マルチEPAの比較)
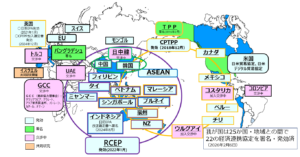
現在、日本は数多くの国・地域とEPAを結んでいます。特にアジア圏(ベトナムやタイなど)との貿易では、1つの国に対して複数の協定が重複して使える「マルチEPA」の状態になっています。
例えば、日本とベトナムの間で貿易を行う場合、なんと以下の4つの協定がすべて同時に利用可能です。
- 日・ベトナムEPA(2国間)
- 日・ASEAN包括的経済連携協定(AJCEP)(地域間)
- CPTPP(TPP11)(メガFTA)
- RCEP(アールセップ)(メガFTA)
「どれを使っても同じでは?」と思われるかもしれませんが、実はここが関税削減の一番の鍵となります。プロの視点から、必ず比較すべき理由は以下の3点です。
- 税率の逆転現象をチェック:協定によって関税が下がるスケジュール(ステージング)が異なります。「CPTPPならすでに0%だけど、RCEPだとまだ3%かかる」といった差が日常的に発生するため、今現在の最安税率を見極める必要があります。
- ルールの満たしやすさが違う:原産地と認められるためのルール(原産地規則)の厳しさは協定ごとに違います。「A協定のルールはクリアできないけれど、B協定のルールなら日本の原産品として証明できる」というケースが多々あります。
- 手続きの手間・コストの比較:商工会議所で発給を受ける「第三者証明」が必要な協定もあれば、手数料がかからない「自己申告制度」が使える協定(CPTPPやRCEPなど)もあります。コストと手間のバランスを考慮して選ぶことが重要です。
このように、複数の選択肢から自社にとって最も有利な協定を導き出す「マルチEPAのシミュレーション」こそが、関税削減を成功させる最大のコツです。
3. 「自己申告制度」と「第三者証明制度」の使い分け
原産地を証明する手続きには、日本商工会議所から特定原産地証明書を発行してもらう「第三者証明制度」と、輸入者・輸出者・生産者が自ら書類を作成する「自己申告制度」があります。
近年発効した日欧EPA(日EU・EPA)やCPTPP、そしてアジア圏を広くカバーするRCEPなどでは「自己申告制度」が導入されており、ビジネスの現場でも主流になりつつあります。
商工会議所への発給手数料や、審査・発行待ちのタイムラグを削減できるのが最大のメリットです。
しかし、自由度が高い反面、「書類の証拠力や整合性はすべて自社の責任になる」という大きなリスクが伴います。
税関ホームページから見る、実務運用のポイント
税関が公開している「原産地手続きの概要」や各協定の手引き(例:税関の「RCEP協定自己申告制度利用の手引き」など)では、自己申告制度を利用するための厳格なルールが明記されています。
- 輸入申告時の義務:自己申告制度を使って特恵税率(EPA税率)を適用する場合、輸入者は申告時に「原産品申告書」のほか、その製品が本当に原産地規則を満たしているかを説明する「原産品であることを明らかにする書類(インボイスや製造工程図、計算シートなど)」を税関へ提出、またはいつでも提出できるように準備しておく必要があります。
- 相手国との制度運用の違い:例えば、同じRCEP協定であっても、輸出者や生産者による自己申告が利用できるのは「輸出締約国と輸入締約国の双方がその制度を実施している場合」に限られるなど、税関の「日韓間の自己申告制度導入に関する案内」にあるように、国や時期によって運用ルールが随時更新されます。
自社の管理体制(バックデータを正しく作成・保存できるか)や、取引先がどこまで協力してくれるかに合わせて、あえて手堅い「第三者証明制度」を選ぶべきか、効率的な「自己申告制度」を採用すべきか、最適な運用を見極めることが重要です。
実務で泣かないための3つの注意点
EPAの適用は、一歩間違えると後から税関からペナルティを受ける「ハイリスク」な側面も持ち合わせています。以下の落とし穴に注意してください。
1. 「原産地規則」を完全に満たしているか
「相手国から船積みしたから相手国籍の貨物である」という勘違いが非常に多く見られます。
- 加工工程の厳格な審査:第三国から原材料を輸入して現地で組み立てた製品などの場合、協定が定める「実質的な変更(関税番号変更基準や付加価値基準)」をクリアしていなければ、原産品とは認められません。
2. 「積送基準」のクリア(第三国を経由する場合)
原則として、貨物は締約国から日本へ直航されなければなりません。
- 非加工証明書の準備:輸送の都合上、シンガポールや香港などの第三国で積み替え(トランジット)を行う場合は、その国で一切の加工がされていないことを証明する「通しB/L(船荷証券)」や「非加工証明書」の提出を税関から求められます。
3. 税関による「事後確認(検認)」への備え(書類の保存義務)
EPAを適用して通関が許可された後でも、数年後に税関から「本当に原産品だったのか証明してください」と突発的な調査(検認)が入ることがあります。
- 5年間の根拠書類保存:もし原産性を証明する計算シートや製造工程図などのバックデータを出せない場合、過去に遡って差額の関税と附帯税を徴収されてしまいます。通関時に使った書類だけでなく、その「根拠」も原則5年間保存することが法律で義務付けられています。
複雑なEPA手続きは、通関のプロにお任せください
EPAは強力なコスト削減ツールですが、HSコードの判定や原産地規則の精査には、専門的な知識と多くの労力が必要です。万が一の事後調査リスクを未然に防ぐためにも、事前のシミュレーションが欠かせません。「うちの製品はEPAが使える?」「どの協定を選ぶのが一番お得?」といった疑問をお持ちの企業様は、ぜひお気軽にLIFへご相談ください。貴社のサプライチェーンに最適な関税削減プランをご提案いたします。